Zeppelinmole Kişisel Finans Rehberi

Ev bütçenizi sakin bir düzene kavuşturun

Türkiye'deki haneler için hazırlanmış tarafsız bir öğrenme kaynağıyız. Gelir gider dengesi, bütçe planlama, tasarruf yöntemleri, borç yönetimi ve uzun vadeli hedefler — hepsini tek bir masada, adım adım ve sade bir dille topluyoruz.

Banka değiliz, ürün satmıyoruz. Sadece neyin nereye gittiğini görmenize yardım ediyoruz.

Bütçe Tasarruf Borç düzeni Aile bütçesi Uzun vadeli plan

Nereden başlamalı

Paranızın hikâyesini önce kâğıt üzerinde görün

Kişisel finans yönetimi, karmaşık tablolarla değil, tek bir soruyla başlar: ay sonunda para nereye gitti? Bu rehber, maaş günü telaşını ay boyu süren sakin bir düzene çevirmeniz için hazırlandı. Gelirinizi, sabit giderlerinizi ve değişken harcamalarınızı aynı sayfada toplarsınız.

Önce mevcut durumu olduğu gibi yazıyoruz. Sonra küçük, sürdürülebilir ayarlar yapıyoruz. Kredi kartı ekstresi, kira, faturalar, market, ulaşım ve birikim — her kalemin kendi satırı olur. Böylece hangi harcamanın gerçekten gerekli, hangisinin ertelenebilir olduğunu net görürsünüz.

İçerikleri nasıl hazırlıyoruz

Aylık ev fişi

Örnek düzen

  • Gelir ve sabit giderler yan yana

    Net geliri yazın, kira, faturalar ve taksitleri altına sıralayın. Kalan tutar, ayın gerçek hareket alanıdır.

    Adım 1
  • Değişken harcamalara haftalık sınır

    Market, dışarıda yemek ve ulaşım için haftalık üst sınır koyun. Hafta bitmeden sınır dolarsa kalan günleri evdeki stokla geçirin.

    Adım 2
  • Önce birikim payını ayırın

    Maaş yattığı gün küçük bir tutarı ayrı bir hesapta tutun. Ay sonu kalanla biriktirmek çoğu evde işlemiyor, baştan ayırmak işliyor.

    Adım 3
  • Borçlara tek bakışta sıra verin

    Vade, taksit ve kalan tutarı tek listede toplayın. Hangi borcun önce kapanması gerektiğini bu liste gösterir.

    Adım 4

Bu sayfa bir hesap makinesi değil, bir çalışma masası. Dört rehberimiz bu fişin devamı gibi okunur.

Rehber haritası

Dört konu, tek masa düzeni

Her rehber ayrı bir soruyu yanıtlar. İhtiyacınız olan yerden başlayın, sırayla okumak zorunda değilsiniz.

Bütçe planlama ve aile bütçesi

Geliri ayın başında paylara bölmek, ay sonu sürprizlerini azaltır. Bu rehberde sabit giderleri sabitleme, değişken harcamaları haftalık takip etme ve iki maaşlı evlerde ortak kasa kurma adımlarını bulursunuz.

Bütçe planlamayı inceleyin

Tasarruf yöntemleri

Küçük ama düzenli tutarlar, büyük hedeflerden daha dayanıklıdır. Acil durum fonu, otomatik aktarım ve markette fireyi azaltma gibi evde uygulanabilir yöntemleri sade örneklerle anlatıyoruz.

Tasarruf rehberini açın

Borç yönetimi

Kredi kartı, ihtiyaç kredisi ve taksitler üst üste binince tabloyu sadeleştirmek gerekir. Vade sırası çıkarma, asgari ödeme tuzağından kaçınma ve yapılandırma öncesi sorulacak sorular bu bölümde.

Borç düzenini okuyun

Yatırım temelleri ve uzun vadeli plan

Yatırım, bütçe oturmadan başlarsa yorucu olur. Bu rehber risk, vade ve çeşitlendirme kavramlarını tarafsız bir dille açıklar; acele karar vermeden önce kontrol listesi sunar. Getiri sözü vermez, düşünme sırası verir.

Temelleri öğrenin
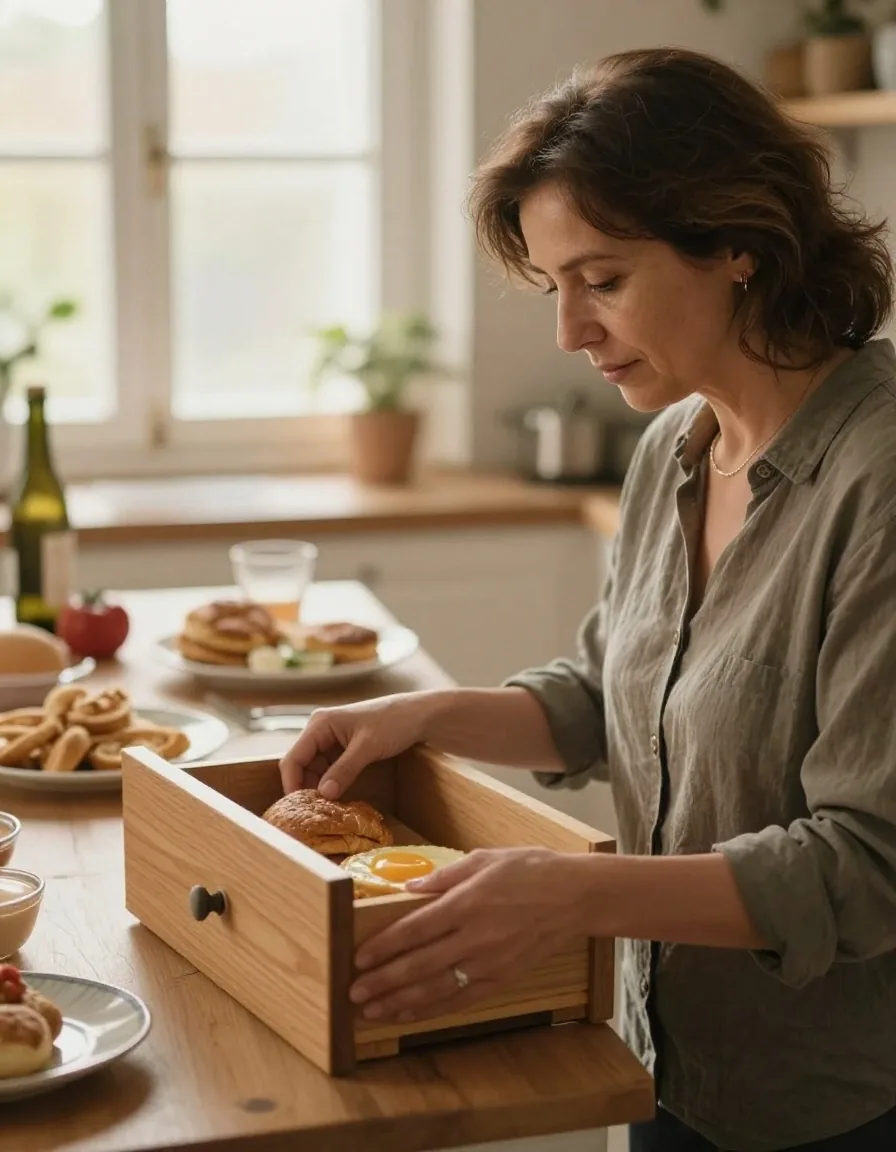
Sabah ışığında mutfak masasında sıralanmış ev fişleri

Mutfak masası yöntemi

Pazar fişini atmayın. Bir ay boyunca fişleri tek çekmecede toplayın, ay sonunda 20 dakikada kategorilere ayırın.

Nasıl çalışır

Önce gözlem, sonra karar

Birçok ev, harcamasını kısmaya çalışırken yorulur çünkü neyi kıstığını bilmez. Biz tersini öneriyoruz: iki hafta sadece izleyin. Market, ulaşım, dışarıda yemek ve faturaları not edin. Rakamlar ortaya çıkınca kesinti kendiliğinden belli olur.

  • Haftalık 10 dakikalık bakış: cüzdan, banka hareketleri ve fiş çekmecesi aynı anda gözden geçirilir.

  • Aylık 30 dakikalık kapanış: toplam gelir, toplam gider ve birikime giden pay tek satırda yazılır.

  • Üç ayda bir gözden geçirme: abonelikler, sigorta ve yüksek taksitler yeniden değerlendirilir.

Örnek akşam rutini: fişleri masaya dizin, kalemle market, ulaşım ve ev diye işaretleyin. Beş dakika yeter.

Karşılaştırma

Hangi yöntem size uygun?

Para yönetimi tek kalıp değil. Evin gelir düzeni, borç yükü ve hedefi farklıysa yöntem de farklı olmalı. Aşağıdaki karşılaştırma, nereden başlayacağınızı seçmenize yardım eder.

Ay sonu hep açık veriyor

Gelir gideri karşılamıyor, kredi kartına yük biniliyor.

Sabit gider listesi çıkarın, iki aboneliği dondurun, markete haftalık sınır koyun.

Denk bütçe ama birikim yok

Borç yok, ancak kenara para kalmıyor.

Maaş günü otomatik aktarım başlatın, acil durum fonunu küçük tutarla açın.

Birden fazla taksit ve kart borcu

Vadeler karışıyor, asgari ödeme düzeni zorluyor.

Borçları vadeye göre sıralayın, en yüksek maliyetli kaleme öncelik verin.

Düzen oturdu, hedef lazım

Birikim başladı, uzun vade düşünülüyor.

Risk ve vade kavramlarını öğrenin, acele etmeden küçük adımla ilerleyin.

Ev bütçesi kâğıtlarını düzenleyen eller

Kadıköy'de bir sabah: kâğıtlar dizilir, ayın planı tek sayfaya iner.

Uygulama sırası

Bir ayda sakin bütçeye geçiş

Bu sıra, danışmanlık değil, evde denenmiş bir çalışma düzenidir. Her hafta bir iş yaparsınız, dördüncü hafta tablo kendiliğinden ortaya çıkar.

Birinci hafta — toplama

Tüm fişleri, otomatik ödemeleri ve kart hareketlerini tek klasörde toplayın. Harcama yaparken kendinizi tutmayın, sadece yazın.

İkinci hafta — ayırma

Harcamaları üçe ayırın: zorunlu, esnek, ertelenebilir. Esnek kalemde haftalık tavan belirleyin ve eşinizle aynı tavanda anlaşın.

Üçüncü hafta — sadeleştirme

Kullanmadığınız bir aboneliği kapatın, market listesini fişlere göre yeniden yazın, birikim talimatını maaş gününe kurun.

Dördüncü hafta — kapanış

Ayı tek sayfada kapatın: gelen, giden, kalan. Kalanın bir kısmını acil durum fonuna, bir kısmını borç kapatmaya ayırın.

Biz kimiz

Tarafsız bir öğrenme masası

Zeppelinmole Finans Rehberi, İstanbul merkezli bağımsız bir eğitim girişimidir. Finansal ürün satmıyor, yönlendirme komisyonu almıyoruz. İçeriklerimizi nasıl seçtiğimizi açıkça yazıyoruz.

Düzenli ev bütçesi arşivi

Sık sorulan sorular

Aklınızdaki ilk sorular

Bütçe yapmaya nereden başlamalıyım?

Net gelirinizi yazıp sabit giderleri altına sıralayın. İlk ay hedef koymayın, sadece izleyin. İkinci ay, en çok şaşırdığınız iki kaleme haftalık sınır koyun. Detaylı şablon ve örnekler Bütçe Planlama rehberinde.

Ne kadar birikim ayırmalıyım?

Herkese uyan bir oran yok. Geliriniz düzensizse küçük başlayın, maaş günü otomatik aktarım kurun. Üç ay acil durum fonu biriktirmek çoğu ev için yeterli bir ilk hedeftir.

Kredi kartı borcunu kapatırken neye dikkat etmeliyim?

Asgari ödeme borcu uzatır. Vade ve maliyet sırasını çıkarın, ek harcamayı bir süre karta kapatın, yapılandırma düşünüyorsanız toplam geri ödeme tutarını karşılaştırın. Adım adım liste Borç Yönetimi sayfasında.

Bu site finansal tavsiye veriyor mu?

Hayır. Genel eğitim içeriği sunuyoruz, kişisel yatırım veya kredi önerisi yapmıyoruz. Özel durumunuz için lisanslı bir uzmana danışın. İçerik üretim ilkelerimizi Nasıl Hazırlıyoruz sayfasında açıklıyoruz.

İçerikler güncel mi?

Sayfalarımızı düzenli aralıklarla gözden geçiriyoruz. Mevzuat ve banka uygulamaları değişebilir; önemli karar öncesi güncel koşulları ilgili kurumdan doğrulayın.

Sakin para, sakin ev. Önce tabloyu görün, sonra adımı atın.

Eylül 2026 itibarıyla tüm rehberler ücretsiz ve kayıtsız okunur. Haftada bir yazı temposuyla ilerleyin; bir ay sonunda evinizin para düzeni tek sayfaya sığar.

Başlangıç kuponu

Bu hafta tek iş: fiş çekmecesi kurun

Mutfakta bir zarf, cüzdanınızda bir not uygulaması. Her akşam 2 dakikada fişi zarfa atın. Hafta sonu Bütçe Planlama rehberindeki listeyle eşleştirin. Ofisimiz Şişli'de, Büyükdere Caddesi No:127'de; çalışma saatlerimiz Pazartesi–Cuma 09:00–18:00, telefon +90 212 274 85 49, e-posta [email protected].

Zarf içinde toplanmış ev fişleri

Detaylı bilgi ve gizlilik metinleri için alt bölümdeki bağlantılara göz atın.